Jak wypełnić PIT-38? Objaśnienie najważniejszych części formularza
Formularz PIT-38 obejmuje kilka części dotyczących danych podatnika, uzyskanych przychodów, poniesionych kosztów, rozliczenia strat oraz ustalenia należnego podatku. Przy sporządzaniu deklaracji za 2026 rok należy korzystać ze wzoru właściwego dla tego roku podatkowego. Numeracja poszczególnych pól może różnić się od formularzy obowiązujących w poprzednich latach.
1. Dane identyfikacyjne i cel złożenia zeznania
W pierwszej części należy wskazać właściwy urząd skarbowy, rok podatkowy i dane identyfikacyjne. Podatnik posługuje się numerem PESEL albo NIP, w zależności od swojej sytuacji i zasad dotyczących identyfikacji podatkowej.
W formularzu należy również określić, czy składane jest pierwsze zeznanie za dany rok, czy jego korekta. W odróżnieniu od PIT-36 lub PIT-37 formularz PIT-38 nie umożliwia wspólnego rozliczenia dochodów kapitałowych małżonków. Każdy z małżonków rozlicza przypadające na niego przychody i koszty w odrębnym zeznaniu.
2. Przychody i koszty uzyskania przychodów
Kolejny etap polega na ustaleniu przychodów z transakcji podlegających rozliczeniu oraz odpowiednich kosztów ich uzyskania. W przypadku sprzedaży akcji do kosztów mogą należeć między innymi:
- Wydatki poniesione na zakup sprzedanych akcji.
- Prowizje maklerskie związane z nabyciem lub sprzedażą.
- Inne odpowiednio udokumentowane wydatki, które zgodnie z przepisami można uznać za koszty uzyskania przychodów.
Nie każdy wydatek związany z inwestowaniem automatycznie stanowi koszt podatkowy. Konieczne jest ustalenie jego charakteru oraz związku z konkretnymi przychodami. Co istotne, w przypadku akcji wydatki na ich nabycie są co do zasady rozliczane podatkowo przy odpłatnym zbyciu, a nie już w momencie zakupu.
3. Dochód i podatek od inwestycji
Dochód z transakcji opodatkowanych zgodnie z art. 30b ustawy o PIT stanowi zasadniczo różnicę pomiędzy przychodami a kosztami ich uzyskania. Obowiązuje stawka podatku wynosząca 19%, niezależnie od wysokości osiągniętego dochodu. Przy rozliczaniu tych dochodów nie stosuje się kwoty wolnej od podatku wynoszącej 30 000 zł ani progów podatkowych 12% i 32%.
Przykład obliczenia podatku ze sprzedaży akcji
Podatnik w 2026 roku sprzedał akcje za 25 000 zł. Ich zakup kosztował 19 000 zł, natomiast odpowiednio udokumentowane prowizje związane z nabyciem i sprzedażą wyniosły łącznie 500 zł.
Przychód: 25 000 zł
Koszty uzyskania przychodu: 19 500 zł
Dochód: 5 500 zł
Podatek: 5 500 zł × 19% = 1 045 zł
Jest to przykład uproszczony, nieuwzględniający innych transakcji, strat z lat ubiegłych i szczególnych sytuacji podatkowych.
4. Straty z poprzednich lat
Jeżeli w poprzednich latach podatnik poniósł stratę z inwestycji objętych art. 30b ustawy o PIT, może ją rozliczyć na zasadach wynikających z art. 9 ust. 3 ustawy. Stratę można odliczyć od dochodów z tego samego źródła w ciągu pięciu kolejnych lat podatkowych, stosując jeden z przewidzianych sposobów:
- Odliczanie w kolejnych latach, przy czym w żadnym roku nie można odliczyć więcej niż 50% danej straty.
- Jednorazowe odliczenie w jednym z pięciu kolejnych lat kwoty nieprzekraczającej 5 000 000 zł, z możliwością rozliczenia pozostałej części na odpowiednich zasadach.
Przykład: Podatnik poniósł w 2025 roku stratę ze sprzedaży akcji wynoszącą 12 000 zł. W 2026 roku uzyskał dochód z tego samego źródła w wysokości 9 000 zł.
Jeżeli nie korzystał wcześniej z odliczenia tej straty i spełnia wymagane warunki, może zastosować jednorazowe odliczenie do wysokości 9 000 zł. W rezultacie podstawa opodatkowania zostanie obniżona do zera. Warto jednak odróżnić takie straty od nadwyżki kosztów dotyczących walut wirtualnych, dla której ustawodawca przewidział szczególne zasady.
Kryptowaluty w PIT-38 – kiedy trzeba je wykazać?
Przychody związane z odpłatnym zbyciem walut wirtualnych również rozlicza się w PIT-38, ale w odrębnej części formularza. Za odpłatne zbycie walut wirtualnych uznaje się między innymi ich wymianę na prawny środek płatniczy, towary, usługi lub prawa majątkowe inne niż waluta wirtualna, a także regulowanie określonych zobowiązań kryptowalutą. Natomiast sama wymiana jednej waluty wirtualnej na inną walutę wirtualną nie powoduje powstania przychodu podlegającego opodatkowaniu na tych zasadach.
Czy zakup kryptowalut bez ich sprzedaży trzeba wykazać?
Tak, jeżeli podatnik poniósł koszty nabycia walut wirtualnych, które podlegają wykazaniu na zasadach przewidzianych w ustawie.
Przykład: Podatnik w 2026 roku kupił kryptowaluty za 10 000 zł, ale ich nie sprzedał. Nie osiągnął więc przychodu z odpłatnego zbycia walut wirtualnych, jednak powinien wykazać odpowiednie koszty nabycia w PIT-38 za 2026 rok.
Takie koszty mogą zostać uwzględnione przy rozliczaniu przychodów z odpłatnego zbycia walut wirtualnych w kolejnych latach. Jeżeli koszty przewyższają przychody z tego rodzaju transakcji, niewykorzystana nadwyżka kosztów przechodzi na następny rok podatkowy. Nie rozlicza się jej na zasadach pięcioletniego odliczania strat giełdowych. Nie można również dowolnie kompensować dochodów ze sprzedaży akcji i nadwyżki kosztów związanych z kryptowalutami, ponieważ dla tych kategorii obowiązują odrębne zasady ustalania dochodu.
Inwestycje zagraniczne – jak rozliczyć dochody w PIT-38?
PIT-38 może obejmować również dochody uzyskane z zagranicznych inwestycji. Dotyczy to w szczególności polskich rezydentów podatkowych, którzy sprzedają akcje lub inne instrumenty finansowe za pośrednictwem zagranicznych brokerów. W takiej sytuacji podatnik może być zobowiązany do samodzielnego ustalenia wysokości przychodów, kosztów i dochodu, ponieważ zagraniczna instytucja nie zawsze przekazuje polską informację PIT-8C.
Szczególnego znaczenia nabierają tutaj trzy zagadnienia:
Przeliczanie walut obcych. Przychody uzyskane w walutach obcych oraz odpowiednie koszty należy przeliczyć na złote według zasad przewidzianych w ustawie o PIT. Co do zasady wykorzystuje się średni kurs NBP z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu albo poniesienia kosztu.
Podatek zapłacony za granicą. Możliwość jego odliczenia w Polsce zależy od odpowiednich przepisów oraz postanowień właściwej umowy o unikaniu podwójnego opodatkowania.
Załącznik PIT/ZG. W określonych przypadkach uzyskiwania dochodów kapitałowych za granicą konieczne jest dołączenie PIT/ZG. Załącznik sporządza się odrębnie dla każdego państwa, którego dotyczy wymagane rozliczenie.
Należy przy tym pamiętać, że o obowiązku rozliczenia w Polsce nie decyduje wyłącznie obywatelstwo podatnika. Istotne znaczenie mają jego rezydencja podatkowa i właściwe postanowienia umów międzynarodowych.
Czy dywidendy, odsetki i fundusze inwestycyjne rozlicza się w PIT-38?
Nie wszystkie przychody z inwestycji są opodatkowane w identyczny sposób. W przypadku dywidend wypłacanych przez polskie spółki podatek jest zazwyczaj pobierany w formie zryczałtowanej przez płatnika. Takich przychodów nie wykazuje się następnie jako dochodów ze sprzedaży akcji.
Odrębnych zasad mogą wymagać dywidendy i odsetki uzyskiwane z zagranicy, dlatego należy ustalić zarówno ich źródło, jak i sposób pobrania podatku.
Inaczej wygląda natomiast sytuacja w przypadku określonych transakcji dotyczących jednostek uczestnictwa w funduszach kapitałowych. Od rozliczeń dotyczących przychodów uzyskiwanych od 2024 roku dochody z umorzenia, odkupienia lub wykupienia tytułów uczestnictwa w funduszach kapitałowych są co do zasady objęte samodzielnym rozliczeniem w PIT-38, z uwzględnieniem przewidzianych ustawą wyjątków. Dlatego przed wyborem formularza warto ustalić, czy przychód pochodzi ze sprzedaży instrumentu finansowego, wypłaty dywidendy, naliczenia odsetek czy umorzenia jednostek funduszu. To rozróżnienie wpływa na sposób jego opodatkowania.
PIT-38 a rozliczenie małżonków
Podatnicy pozostający w związku małżeńskim składają PIT-38 indywidualnie.
Nie można zatem złożyć jednego wspólnego formularza PIT-38 obejmującego dochody kapitałowe obojga małżonków na takich zasadach jak przy wspólnym rozliczeniu dochodów ze stosunku pracy w PIT-37. Jeżeli małżonkowie inwestują za pośrednictwem rachunku wspólnego albo transakcje dotyczą składników majątku objętych wspólnością majątkową, należy prawidłowo ustalić przypadające na każdego z nich przychody oraz koszty. Samo posiadanie wspólnego rachunku inwestycyjnego nie stanowi podstawy do złożenia jednego zeznania PIT-38 przez oboje małżonków.
Jak złożyć PIT-38 przez Internet?
Formularz PIT-38 można złożyć elektronicznie za pomocą bezpłatnej usługi Twój e-PIT Ministerstwa Finansów. W przypadku danych przekazanych przez krajowe instytucje finansowe system może udostępnić przygotowane rozliczenie na podstawie posiadanych informacji. Nie należy jednak zakładać, że będzie ono kompletne. Samodzielnego uzupełnienia mogą wymagać między innymi przychody z inwestycji zagranicznych, koszty nieuwzględnione w PIT-8C, straty z wcześniejszych lat czy dane dotyczące obrotu walutami wirtualnymi.
Podatnik może również skorzystać z systemu e-Deklaracje. Oficjalne usługi są dostępne na stronie Ministerstwa Finansów – Twój e-PIT.
Po elektronicznym wysłaniu zeznania należy sprawdzić jego status i pobrać Urzędowe Poświadczenie Odbioru (UPO). Dokument ten potwierdza skuteczne złożenie deklaracji. Samo wygenerowanie numeru referencyjnego nie jest jeszcze wystarczającym potwierdzeniem jej przyjęcia.
Czy PIT-38 zostanie zaakceptowany automatycznie?
Tak, w określonych przypadkach przygotowany PIT-38 może zostać automatycznie zaakceptowany po upływie terminu składania zeznań.
Nie oznacza to jednak, że podatnik powinien rezygnować ze sprawdzenia rozliczenia.
Jeżeli uzyskał przychody, których administracja skarbowa nie uwzględniła w przygotowanym zeznaniu, albo poniósł koszty wymagające samodzielnego wykazania, powinien uzupełnić formularz i skutecznie go złożyć. Jest to szczególnie ważne przy inwestycjach zagranicznych i walutach wirtualnych.
Do kiedy należy złożyć PIT-38 za 2026 rok?
Zeznanie PIT-38 za 2026 rok należy złożyć w terminie od 15 lutego do 30 kwietnia 2027 roku. Termin ten dotyczy zarówno elektronicznego składania deklaracji, jak i dopuszczalnego rozliczenia papierowego.
Do 30 kwietnia 2027 roku należy również uregulować podatek wynikający z rocznego rozliczenia PIT-38.
Jeżeli podatnik po wysłaniu deklaracji zauważy błąd albo pominięcie części przychodów lub kosztów, może złożyć korektę zeznania na zasadach wynikających z Ordynacji podatkowej.
Najczęstsze błędy przy wypełnianiu PIT-38
Jednym z najczęstszych problemów jest pomijanie transakcji zakończonych stratą. Tymczasem sama strata nie oznacza, że nie trzeba wykazać sprzedaży papierów wartościowych. Innym błędem jest przyjmowanie, że wszystkie informacje zostaną uwzględnione automatycznie na podstawie PIT-8C. Dotyczy to zwłaszcza inwestycji prowadzonych przez zagranicznych brokerów oraz kosztów, które nie zostały wykazane w dokumentach otrzymanych od instytucji finansowej. Nieprawidłowości mogą również wynikać z niewłaściwego rozliczenia strat z poprzednich lat, łączenia dochodów giełdowych z kosztami walut wirtualnych albo błędnego przeliczania transakcji zagranicznych na złote. Warto także pamiętać, że dochody kapitałowe objęte 19-procentowym podatkiem nie korzystają z kwoty wolnej od podatku właściwej dla skali podatkowej.
Przed wysłaniem PIT-38 należy zatem sprawdzić zarówno kompletność wykazanych transakcji, jak i sposób ustalenia dochodu podlegającego opodatkowaniu.
Czy w PIT-38 można przekazać 1,5% podatku?
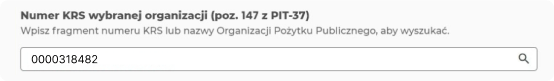
Tak. Podatnik składający PIT-38 może wskazać organizację pożytku publicznego uprawnioną do otrzymania 1,5% należnego podatku. W odpowiedniej części zeznania należy podać numer KRS wybranej organizacji.
Jeżeli Akademia Liderów Innowacji i Przedsiębiorczości Fundacja dr Bogusława Federa będzie uprawniona do otrzymania 1,5% podatku za 2026 rok, możesz wesprzeć jej działalność, wpisując numer KRS 0000318482.
Przekazanie 1,5% nie powoduje dodatkowego obciążenia podatnika, ponieważ środki pochodzą z należnego podatku.
Podsumowanie – jak prawidłowo rozliczyć PIT-38 za 2026 rok?
PIT-38 służy do rozliczania określonych przychodów z kapitałów pieniężnych, w tym ze sprzedaży akcji, udziałów i innych instrumentów finansowych, a także transakcji dotyczących walut wirtualnych. Najważniejsze jest prawidłowe ustalenie, które operacje podlegają rozliczeniu, jakie koszty można uwzględnić oraz czy podatnik posiada straty z wcześniejszych lat. Nie należy ograniczać się wyłącznie do danych zawartych w PIT-8C. W szczególności osoby korzystające z zagranicznych platform inwestycyjnych lub prowadzące obrót kryptowalutami powinny samodzielnie zweryfikować kompletność informacji. Dochody objęte art. 30b ustawy o PIT podlegają zasadniczo opodatkowaniu stawką 19%, bez stosowania kwoty wolnej i progów podatkowych właściwych dla dochodów z pracy.
PIT-38 za 2026 rok należy złożyć do 30 kwietnia 2027 roku. Po elektronicznym przesłaniu formularza warto zachować Urzędowe Poświadczenie Odbioru jako dowód skutecznego złożenia deklaracji.
Autor:
r.pr. Anna Mierzejewska - radca prawny przy Okręgowej Izbie Radców Prawnych w Warszawie. Prowadzi Kancelarię Radcy Prawnego, współpracując z zespołem składającym się z radców prawnych, adwokatów i aplikantów. Doświadczenie zawodowe zdobywała w renomowanych kancelariach prawnych, świadcząc pomoc prawną zarówno na rzecz przedsiębiorców, jak i osób fizycznych.
Specjalizuje się w obsłudze prawnej przedsiębiorców, fundacji i stowarzyszeń, a także klientów indywidualnych. Zajmuje się m.in. doradztwem w zakresie obowiązków podatkowych, ulg i rozliczeń rocznych, w tym rozliczeń PIT. Współpracuje również z doradcą podatkowym w celu zapewnienia klientom bezpiecznych i zgodnych z prawem rozwiązań.
Prowadzi zajęcia dydaktyczne z zakresu prawa na Uniwersytecie VIZJA w Warszawie, dzieląc wiedzą praktyczną ze studentami.
Podstawa prawna:
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych.
- Ustawa z dnia 29 sierpnia 1997 r. – Ordynacja podatkowa.