Jak wypełnić PIT-37 za 2026 rok? Objaśnienie poszczególnych części
Formularz PIT-37 składa się z części dotyczących identyfikacji podatnika, przychodów i dochodów, zwolnień podatkowych, odliczeń, obliczenia podatku oraz informacji dodatkowych. Poszczególne rubryki należy uzupełniać zgodnie z aktualnym wzorem formularza właściwym dla rozliczanego roku. Z tego względu poniższa instrukcja wyjaśnia przeznaczenie najważniejszych części deklaracji, bez przypisywania im numeracji pochodzącej ze starszych wersji druku.
1. Dane podatnika, urząd skarbowy i cel złożenia zeznania
Pierwszy etap obejmuje podanie danych identyfikacyjnych, wskazanie roku podatkowego oraz właściwego urzędu skarbowego.
W przypadku rozliczenia składanego w 2027 roku należy wskazać rok podatkowy 2026.
Podatnik podaje również właściwy identyfikator podatkowy – najczęściej PESEL, a w przypadkach określonych przepisami NIP. Przy wspólnym rozliczeniu konieczne jest uzupełnienie danych małżonka. W formularzu należy zaznaczyć, czy składane jest zeznanie pierwotne, czy jego korekta.
WAŻNE: Warto przy tym pamiętać, że korekta służy poprawieniu wcześniej złożonego zeznania. Nie należy jej mylić z wprowadzaniem zmian w przygotowanej deklaracji przed pierwszym wysłaniem.
2. Przychody zwolnione z podatku
W odpowiedniej części PIT-37 wykazuje się informacje dotyczące wybranych zwolnień podatkowych. Mogą one dotyczyć między innymi:
- Ulgi dla młodych, obejmującej określone przychody uzyskane przed ukończeniem 26. roku życia.
- Ulgi na powrót, przysługującej po spełnieniu ustawowych warunków.
- Ulgi dla rodzin 4+.
- Ulgi dla pracujących seniorów.
W przypadku tych preferencji istotne znaczenie mają rodzaj uzyskiwanych przychodów, warunki zastosowania zwolnienia oraz odpowiednie limity. Nie należy utożsamiać ich z klasycznymi odliczeniami od dochodu, takimi jak darowizny czy wydatki rehabilitacyjne. Podatnik powinien również zweryfikować, czy przychody zwolnione zostały prawidłowo wykazane w informacjach otrzymanych od płatników.
3. Przychody, koszty uzyskania przychodów i zaliczki
Ta część formularza ma zasadnicze znaczenie dla ustalenia wysokości podatku.
Dochody uzyskane z poszczególnych źródeł należy wykazać w odpowiednich wierszach deklaracji. Dotyczy to między innymi wynagrodzeń ze stosunku pracy, działalności wykonywanej osobiście, emerytur, rent i określonych przychodów z praw majątkowych.
WAŻNE: Przychód nie jest tym samym co dochód. Dochód stanowi co do zasady różnicę pomiędzy przychodem a kosztami jego uzyskania.
Przy standardowym zatrudnieniu pracowniczym stosuje się koszty określone przepisami ustawy o PIT. Ich wysokość może zależeć między innymi od miejsca zamieszkania pracownika i miejsca wykonywania pracy oraz liczby stosunków pracy. W przypadku przychodów związanych z korzystaniem z praw autorskich mogą natomiast występować szczególne zasady ustalania kosztów, w tym możliwość zastosowania 50-procentowych kosztów uzyskania przychodów po spełnieniu ustawowych warunków. Przed przeniesieniem danych z PIT-11 warto więc sprawdzić nie tylko wysokość przychodu, ale również rodzaj zastosowanych kosztów.
4. Składki społeczne oraz odliczenia od dochodu
Kolejnym elementem rozliczenia jest uwzględnienie składek na ubezpieczenia społeczne, które zgodnie z przepisami mogą pomniejszać dochód podlegający opodatkowaniu. Nie należy jednak odliczać ponownie składek, które zostały już uwzględnione w innym rozliczeniu lub których odliczenie jest wyłączone ustawowo. W tym miejscu trzeba również wyeliminować częsty błąd pojawiający się w starszych poradnikach.
Składki na ubezpieczenie zdrowotne pobierane od wynagrodzenia za pracę nie podlegają odliczeniu od podatku w PIT-37. Nie należy więc stosować zasad obowiązujących przed zmianami podatkowymi wprowadzonymi od 2022 roku.
5. Ulgi podatkowe – jak sprawdzić, co można odliczyć?
W PIT-37 podatnik może korzystać z ulg i odliczeń przewidzianych w ustawie o podatku dochodowym od osób fizycznych. W zależności od okoliczności mogą to być między innymi:
- Ulga na dzieci – odliczana od podatku, z uwzględnieniem ustawowych zasad dotyczących liczby dzieci, ich sytuacji oraz limitów.
- Ulga rehabilitacyjna – dotycząca określonych wydatków poniesionych przez osoby uprawnione.
- Ulga na Internet – podlegająca ograniczeniom kwotowym i czasowym.
- Odliczenie darowizn – między innymi na określone cele pożytku publicznego i kultu religijnego.
- Wpłaty na IKZE – w granicach limitu właściwego dla danego roku podatkowego.
- Ulga termomodernizacyjna – dla podatników spełniających warunki dotyczące własności budynku i poniesionych wydatków.
Warto rozróżnić odliczenia zmniejszające dochód od ulg obniżających sam podatek. Jest to istotne, ponieważ ich wpływ na ostateczny wynik rozliczenia może być różny. Nie każde odliczenie przysługuje automatycznie. W niektórych przypadkach wymagane są faktury, potwierdzenia przelewów, orzeczenia lub inne dokumenty potwierdzające prawo do preferencji.
6. Obliczenie podatku – jak działa skala podatkowa?
PIT-37 służy rozliczaniu dochodów opodatkowanych według skali podatkowej.
Przy rozliczeniu dochodów za 2026 rok stosuje się:
- 12% – dla podstawy obliczenia podatku nieprzekraczającej 120 000 zł.
- 32% – od nadwyżki podstawy opodatkowania ponad 120 000 zł.
Kwota wolna od podatku wynosi 30 000 zł rocznie, a kwota zmniejszająca podatek – 3 600 zł.
Przy podstawie obliczenia podatku nieprzekraczającej 120 000 zł podatek oblicza się zasadniczo według wzoru:
Podstawa obliczenia podatku × 12% − 3 600 zł
Przy wyższych dochodach stosuje się natomiast zasady właściwe dla drugiego progu podatkowego. Ostatecznie od obliczonego podatku uwzględnia się przysługujące odliczenia od podatku, a następnie porównuje wynik z zaliczkami pobranymi w trakcie roku.
7. Ustalenie nadpłaty lub podatku do zapłaty
Końcowy wynik PIT-37 wskazuje, czy w trakcie roku pobrano zaliczki wystarczające do pokrycia podatku należnego. Jeżeli zaliczki przekraczają obliczony podatek, powstaje nadpłata. W przypadku odwrotnym podatnik musi dopłacić brakującą kwotę. Przykładowo, jeżeli po uwzględnieniu wszystkich odpowiednich odliczeń podatek należny wynosi 4 560 zł, a w trakcie roku płatnicy pobrali 5 200 zł zaliczek, z rozliczenia może wynikać nadpłata w wysokości 640 zł. Przy nadpłacie warto sprawdzić aktualność numeru rachunku bankowego. Jeśli natomiast z deklaracji wynika podatek do zapłaty, należy przekazać go na właściwy mikrorachunek podatkowy w ustawowym terminie.
Załączniki do PIT-37 – które dokumenty są rzeczywiście potrzebne?
Nie każdy podatnik wypełniający PIT-37 musi dołączać dodatkowe formularze. Obowiązek ten zależy przede wszystkim od rodzaju odliczeń i sytuacji podatkowej.
- Najczęściej stosowanym załącznikiem jest PIT/O, przeznaczony do wykazywania określonych ulg i odliczeń. Może być potrzebny między innymi przy korzystaniu z ulgi prorodzinnej, rehabilitacyjnej czy odliczenia darowizn.
- Odrębnym formularzem jest PIT/D, wykorzystywany w szczególnych przypadkach korzystania z określonych ulg mieszkaniowych, w tym zachowanych praw nabytych.
W formularzach związanych z historyczną ulgą odsetkową występuje również PIT-2K. Nie jest to jednak załącznik składany corocznie przez każdą osobę kontynuującą odliczenie odsetek. Zasady jego zastosowania dotyczą szczególnych przypadków wynikających z przepisów przejściowych.
Warto również pamiętać, że wybór wspólnego opodatkowania z małżonkiem albo preferencyjnego rozliczenia jako osoba samotnie wychowująca dziecko nie oznacza automatycznie konieczności dołączenia PIT/O. Są to odrębne sposoby obliczenia podatku, wybierane w samym zeznaniu.
Czy można rozliczyć PIT-37 wspólnie z małżonkiem?
Tak, jeżeli spełnione są warunki przewidziane w art. 6 ustawy o PIT.
Wspólne opodatkowanie nie jest zarezerwowane wyłącznie dla osób, które pozostawały w małżeństwie przez cały rok. Od rozliczeń za 2021 rok możliwe jest również wspólne rozliczenie za rok zawarcia małżeństwa, jeżeli związek małżeński i wspólność majątkowa trwały do końca tego roku, a pozostałe warunki zostały spełnione. Podatek oblicza się zasadniczo od połowy łącznych dochodów małżonków, po dokonaniu odpowiednich odliczeń, a następnie otrzymany wynik mnoży przez dwa. Takie rozwiązanie może być korzystne zwłaszcza wtedy, gdy dochody małżonków istotnie się różnią. Nie w każdym przypadku dopuszczalne jest jednak wspólne rozliczenie w PIT-37. Znaczenie mają również źródła przychodów małżonków i stosowane przez nich formy opodatkowania.
Jak rozliczyć PIT-37 jako osoba samotnie wychowująca dziecko?
Osoby rzeczywiście samotnie wychowujące dzieci mogą korzystać z preferencyjnego sposobu opodatkowania, jeżeli spełniają ustawowe warunki. Sam status osoby rozwiedzionej, niepozostającej w związku małżeńskim czy samotnie zamieszkującej z dzieckiem nie zawsze wystarcza do zastosowania tej preferencji. Istotne znaczenie mają okoliczności faktyczne związane z wychowywaniem dziecka oraz jego sytuacja, w tym wiek, ewentualna nauka i rodzaj uzyskiwanych dochodów. Podatek ustala się zasadniczo od połowy dochodów rodzica, a następnie otrzymany wynik mnoży przez dwa. Nie oznacza to doliczania wszystkich dochodów dziecka do dochodów rodzica. Przychody uzyskiwane przez małoletnich i pełnoletnich podlegają odrębnym zasadom rozliczenia, zależnym od ich rodzaju. Preferencyjne opodatkowanie osoby samotnie wychowującej dziecko należy również odróżnić od ulgi prorodzinnej. Są to dwie różne instytucje podatkowe.
PIT-37 w Twój e-PIT – kiedy trzeba samodzielnie zatwierdzić deklarację?
Osoby rozliczające PIT-37 mogą skorzystać z bezpłatnej usługi Twój e-PIT, w której Krajowa Administracja Skarbowa udostępnia zeznanie przygotowane na podstawie dostępnych informacji podatkowych.
W wielu przypadkach wystarczy sprawdzić dane i zatwierdzić deklarację. Podatnik może jednak również zmienić sposób rozliczenia, dodać przysługujące ulgi, wskazać organizację pożytku publicznego albo uzupełnić inne informacje.
Szczególną cechą PIT-37 jest możliwość jego automatycznej akceptacji po zakończeniu okresu rozliczeniowego.
Jeżeli podatnik nie zaakceptuje ani nie odrzuci przygotowanego zeznania, a także nie rozliczy się w inny sposób, deklaracja może zostać automatycznie zaakceptowana zgodnie z zasadami usługi.
Warto jednak zwrócić uwagę na istotny szczegół: samo zapisanie zmian w przygotowanym PIT-37 nie oznacza ich skutecznego złożenia.
Jeżeli podatnik doda ulgę lub zmieni sposób opodatkowania, ale nie zatwierdzi zmienionego zeznania, automatycznie zaakceptowane może zostać pierwotne rozliczenie przygotowane przez administrację skarbową, bez wprowadzonych zmian.
Z automatycznej akceptacji wyłączone są również określone przypadki, między innymi zeznania wykazujące wyłącznie przychody zwolnione z podatku oraz wcześniej odrzucone deklaracje.
Szczegółową instrukcję logowania, sprawdzania danych i wysyłania zeznania znajdziesz w poradniku Twój e-PIT Ministerstwa Finansów.
Najczęstsze błędy przy rozliczaniu PIT-37
Przygotowując deklarację za 2026 rok, warto zwrócić uwagę na kilka sytuacji, które mogą prowadzić do nieprawidłowego rozliczenia.
1. Nieuwzględnienie wszystkich informacji PIT-11
Podatnik, który w trakcie roku zmieniał pracę lub wykonywał kilka umów, powinien sprawdzić, czy rozliczenie obejmuje przychody od wszystkich odpowiednich płatników.
2. Niewłaściwe koszty uzyskania przychodów
Przy wielu stosunkach pracy konieczne może być zastosowanie rocznych limitów kosztów. Samo zsumowanie wszystkich kwot wykazanych przez pracodawców może prowadzić do nieprawidłowego wyniku.
3. Odliczenie składek zdrowotnych według nieaktualnych zasad
Składek zdrowotnych potrącanych z wynagrodzenia za pracę nie można odliczyć od podatku w PIT-37 według zasad obowiązujących przed 2022 rokiem.
4. Błędne zastosowanie ulgi
Przed uwzględnieniem ulgi należy ustalić, czy podatnik spełnia ustawowe warunki oraz czy posiada dokumenty wymagane do jej zastosowania.
5. Pozostawienie zmian w Twój e-PIT bez zatwierdzenia
Wprowadzone zmiany muszą zostać prawidłowo zaakceptowane i wysłane. Zapisanie roboczej wersji zeznania nie jest równoznaczne z jego złożeniem.
6. Brak Urzędowego Poświadczenia Odbioru
Po wysłaniu zeznania elektronicznego należy sprawdzić, czy zostało skutecznie przyjęte, i pobrać UPO. Sam numer referencyjny nie stanowi jeszcze takiego potwierdzenia.
Do kiedy należy złożyć PIT-37 za 2026 rok?
PIT-37 za 2026 rok należy złożyć od 15 lutego do 30 kwietnia 2027 roku. W tym terminie podatnik może samodzielnie złożyć zeznanie elektronicznie, skorzystać z usługi Twój e-PIT albo przekazać formularz w formie papierowej. Jeżeli zeznanie PIT-37 zostanie automatycznie zaakceptowane, nie ma potrzeby ponownego składania tej samej deklaracji. W przypadku wykrycia błędu możliwe jest złożenie korekty na zasadach przewidzianych w Ordynacji podatkowej. Korekta może dotyczyć również zeznania zaakceptowanego automatycznie.
Kiedy urząd skarbowy zwróci nadpłatę z PIT-37?
Podstawowy termin zwrotu nadpłaty wynikającej z prawidłowo złożonego zeznania elektronicznego wynosi 45 dni. W przypadku rozliczenia papierowego termin ten wynosi zasadniczo 3 miesiące. W określonych sytuacjach zastosowanie mogą mieć szczególne zasady, w tym dotyczące korekty deklaracji, automatycznej akceptacji albo zaliczenia nadpłaty na zaległości podatkowe.
Informacje o statusie zwrotu można sprawdzić w e-Urzędzie Skarbowym.
Jak przekazać 1,5% podatku w PIT-37?
W deklaracji PIT-37 podatnik może wskazać organizację pożytku publicznego, której zamierza przekazać 1,5% należnego podatku.
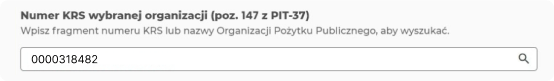
W odpowiedniej części formularza należy wpisać numer KRS organizacji uprawnionej do otrzymania środków za dany rok podatkowy. Wybór organizacji nie powoduje dodatkowego obciążenia podatnika.
Jeżeli Akademia Liderów Innowacji i Przedsiębiorczości Fundacja dr Bogusława Federa będzie uprawniona do otrzymania 1,5% podatku za 2026 rok, można wesprzeć jej działalność, wskazując numer KRS 0000318482.
Szczególne rozwiązanie przewidziano także dla emerytów i rencistów rozliczonych przez organ rentowy na formularzu PIT-40A. W określonych przypadkach mogą oni przekazać 1,5% podatku za pomocą oświadczenia PIT-OP, bez konieczności składania dodatkowego PIT-37.
Podsumowanie – jak prawidłowo wypełnić PIT-37 za 2026 rok?
PIT-37 jest przeznaczony przede wszystkim dla podatników uzyskujących dochody opodatkowane według skali podatkowej za pośrednictwem płatników. Sam wybór odpowiedniego formularza stanowi jednak dopiero pierwszy etap prawidłowego rozliczenia.
Przed wysłaniem deklaracji należy sprawdzić wszystkie informacje otrzymane od płatników, prawidłowo ustalić koszty uzyskania przychodów, uwzględnić przysługujące odliczenia i zweryfikować sposób opodatkowania. Szczególnej uwagi wymagają rozliczenia obejmujące kilka źródeł dochodów, wspólne opodatkowanie małżonków oraz preferencje dla osób samotnie wychowujących dzieci.
Rozliczenie można przeprowadzić elektronicznie w usłudze Twój e-PIT albo za pomocą odpowiedniego formularza. W każdym przypadku warto upewnić się, że wszystkie informacje są kompletne i zgodne z dokumentami podatnika.
Termin złożenia PIT-37 za 2026 rok upływa 30 kwietnia 2027 roku. Po skutecznym wysłaniu zeznania elektronicznego należy zachować Urzędowe Poświadczenie Odbioru.
Podstawa prawna:
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych;
- Ustawa z dnia 29 sierpnia 1997 r. – Ordynacja podatkowa, w szczególności.


 r.pr. Anna Mierzejewska - radca prawny przy Okręgowej Izbie Radców Prawnych w Warszawie. Prowadzi Kancelarię Radcy Prawnego, współpracując z zespołem składającym się z radców prawnych, adwokatów i aplikantów. Doświadczenie zawodowe zdobywała w renomowanych kancelariach prawnych, świadcząc pomoc prawną zarówno na rzecz przedsiębiorców, jak i osób fizycznych.